Video

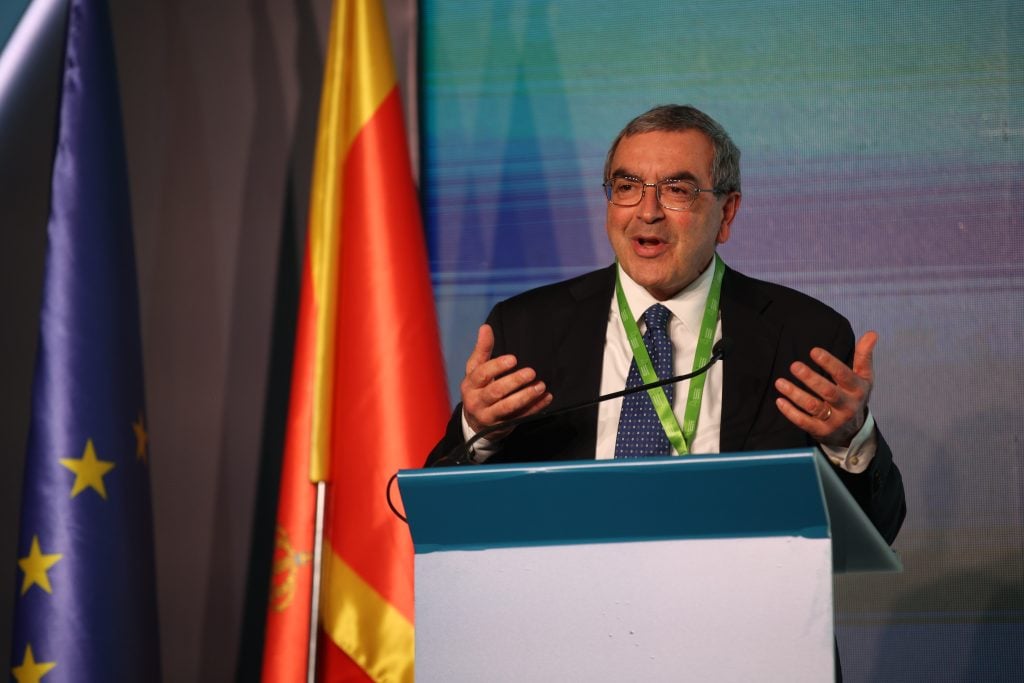


Da postojeći model finansiranja crnogorske privrede ima ozbiljna ograničenja, pokazuju i podaci koje iznosi Di Noia. Udio preduzeća suočenih sa potpunim ograničenjem pristupa kreditima porastao je sa 3,8 odsto u 2019. na 14,4 odsto u periodu 2023–2024. godine. Istovremeno, alternativni kanali finansiranja ostaju nedovoljno razvijeni, što posebno pogađa inovativne kompanije i preduzeća sa visokim potencijalom rasta, čija se vrijednost sve više zasniva na softveru, znanju, podacima i drugoj nematerijalnoj imovini koja se teško uklapa u tradicionalne modele bankarskog kreditiranja.
U razgovoru za Bankar, jedan od vodećih zvaničnika OECD-a zaduženih za finansijska tržišta i poslovanje preduzeća ocjenjuje da Crna Gora već ima važne temelje za razvoj tržišta kapitala, ali da je za njegov stvarni doprinos privrednom rastu neophodno sprovesti šire reforme. Posebno ukazuje na značaj razvoja tržišta državnih obveznica, jačanja institucionalnog okvira, finansijske pismenosti i povezivanja sa regionalnim i evropskim tržištima. Di Noia naglašava da cilj nije zamjena banaka, već stvaranje sistema u kojem će kompanije imati više mogućnosti za prikupljanje kapitala, a građani priliku da dio štednje usmjere ka dugoročnim investicijama.
„Aktivnost na tržištima kapitala i dalje je zanemarljiva, pri čemu je koeficijent obrta na Montenegroberzi od 2019. godine ispod jedan odsto, u poređenju sa više od 40 odsto u Evropskoj uniji. Dakle, postoji mnogo prostora za unapređenje u različitim oblastima, ali su ta unapređenja i prijeko potrebna“, kazao je Di Noia.

Finansijski sistem Crne Gore pretežno se oslanja na banke. Šta je potrebno da bi tržište kapitala postalo stvarni izvor finansiranja domaćih kompanija?
Crna Gora je postavila važne temelje za razvoj tržišta kapitala. Ima funkcionalnu berzu, pristup međunarodnim tržištima kapitala i napreduje u procesu evropskih integracija. Nedavne reforme usmjerene su na jačanje zaštite investitora, povećanje transparentnosti i usklađivanje tržišne infrastrukture sa standardima Evropske unije. Novi zakon o dobrovoljnim penzionim fondovima takođe stvara osnovu za formiranje dugoročne štednje domaćinstava. Vlada planira da podrži domaće tržište redovnim emisijama državnih obveznica i jačanjem infrastrukture. Razvijenije tržište državnih obveznica moglo bi da obezbijedi referentne vrijednosti za određivanje cijena hartija od vrijednosti drugih emitenata, kao i visokokvalitetni kolateral za finansijske transakcije.
Sada bi prioritet trebalo da bude nadogradnja ovih temelja i održavanje zamaha reformi iz prethodnih godina. Cilj nije zamjena bankarskog finansiranja, već njegovo dopunjavanje. Tržišta kapitala posebno su važna za podršku inovativnim kompanijama i kompanijama sa visokim potencijalom rasta, čije potrebe za finansiranjem možda ne odgovaraju tradicionalnim modelima bankarskog kreditiranja. To se naročito odnosi na poslovne inicijative zasnovane na nematerijalnoj imovini, kod kojih su mogućnosti obezbjeđivanja kolaterala ograničene. Ovaj aspekt je od ključnog značaja jer se struktura stvaranja vrijednosti posljednjih godina promijenila. Analize OECD-a ukazuju na sve veći ekonomski značaj nematerijalne imovine, kao što su softver, podaci, intelektualna svojina, kapaciteti za istraživanje i razvoj, mreže i brendovi. Danas su upravo oni stvarni pokretači produktivnosti i inovacija. Međutim, upravo zbog svoje nematerijalne prirode, takva imovina teško se uklapa u tradicionalne modele kreditiranja, koji se i dalje u velikoj mjeri oslanjaju na fizički kolateral.
Pored toga, nebankarski kanali finansiranja od presudnog su značaja kako bi se malim i srednjim preduzećima obezbijedilo dovoljno sredstava za poslovanje, širenje aktivnosti i inovacije. Mala i srednja preduzeća i dalje imaju centralnu ulogu u ekonomskom rastu Crne Gore, jer učestvuju sa približno 76 odsto u ukupnoj dodatoj vrijednosti i zapošljavaju više od polovine ukupnog broja zaposlenih.
Razvoj dubljeg i razvijenijeg tržišta stoga zahtijeva snažan ekosistem koji obuhvata atraktivne mogućnosti za emitente hartija od vrijednosti, širu bazu investitora, visoke standarde korporativnog upravljanja i institucije koje ulivaju povjerenje investitorima. Iskustva zemalja OECD-a pokazuju da tržišta kapitala postaju značajan izvor finansiranja onda kada se svi ovi elementi razvijaju istovremeno.
Šta smatrate glavnim preprekama razvoju tržišta kapitala u Crnoj Gori danas – nisku likvidnost, nedostatak kvalitetnih emitenata, ograničenu bazu investitora ili regulatorni okvir?
Crna Gora suočava se sa brojnim izazovima koji su karakteristični i za druga mala tržišta i tržišta u razvoju. Konkretno, udio preduzeća koja se suočavaju sa potpunim ograničenjem pristupa kreditima naglo je porastao, sa 3,8 odsto u 2019. na 14,4 odsto u periodu 2023–2024. godine, što ukazuje na značajno pogoršanje uslova finansiranja. Iako je bankarsko kreditiranje privatnog sektora relativno dobro razvijeno, ono i dalje nije dovoljno da zadovolji ukupne potrebe za finansiranjem, dok su alternativni kanali previše ograničeni da bi mogli efikasno da nadomjeste taj nedostatak. Aktivnost na tržištima kapitala i dalje je zanemarljiva, pri čemu je koeficijent obrta na Montenegroberzi od 2019. godine ispod jedan odsto, u poređenju sa više od 40 odsto u Evropskoj uniji. Dakle, postoji mnogo prostora za unapređenje u različitim oblastima, ali su ta unapređenja i prijeko potrebna. Crna Gora već sprovodi reforme i jača usklađenost sa evropskim standardima, što predstavlja pozitivan pomak.
Naglasio bih da su ovi problemi međusobno usko povezani. Likvidnost zavisi od učešća investitora, učešće investitora zavisi od povjerenja i investicionih mogućnosti, dok su kompanije spremnije da izađu na tržište kada postoji dovoljna tražnja za njihovim hartijama od vrijednosti. Zato je ključno da se razvoju tržišta kapitala pristupi kao izazovu razvoja cjelokupnog ekosistema. Međunarodna iskustva pokazuju da uravnotežene reforme, koje istovremeno obuhvataju emitente, investitore, tržišnu infrastrukturu i nadzor, daju najbolje rezultate.
Ipak, jedan od izazova koji je zajednički mnogim manjim tržištima jeste fragmentacija. Kompanijama je potreban pristup široj bazi investitora, dok investitori moraju imati povjerenje da tržišta funkcionišu u skladu sa dosljednim pravilima i uz odgovarajući nadzor. Zbog toga je od suštinskog značaja izgradnja povjerenja kroz kredibilne institucije, visoke standarde korporativnog upravljanja, djelotvoran nadzor i širenje baze investitora.
Šta će se konkretno promijeniti za tržište kapitala Crne Gore nakon pristupanja zemlje Evropskoj uniji?
Članstvo u Evropskoj uniji omogućilo bi dalju integraciju Crne Gore u evropsku finansijsku arhitekturu i veći stepen usklađenosti sa evropskim pravilima, standardima i tržišnim praksama. Što je još važnije, olakšalo bi pristup većem i integrisanijem tržištu kapitala i široj bazi investitora.
Koristi od članstva nijesu samo regulatorne prirode. Dublja integracija može smanjiti prepreke za prekogranična ulaganja, ojačati povjerenje investitora i poboljšati pristup finansiranju za kompanije. Za zemlju poput Crne Gore ova integracija je posebno važna jer su tržišta kapitala danas po svojoj prirodi međunarodna. I tržišta akcija i tržišta obveznica sve više zavise od prekograničnih investitora i globalnih tokova kapitala.
Može li Crna Gora, kao malo tržište, razviti dovoljno snažnu berzu ili njena budućnost prvenstveno leži u regionalnoj i evropskoj integraciji tržišta kapitala?
Crna Gora bi trebalo da nastavi da jača domaće tržište, koje, kao što sam već pomenuo, trenutno ima marginalnu ulogu u finansiranju rastućih malih i srednjih preduzeća. Međutim, to bi trebalo da radi uz uvažavanje činjenice da su savremena tržišta kapitala u osnovi međunarodna. Čak i relativno mala tržišta u regionu već bilježe značajno učešće stranih investitora, dok i sama tržišna infrastruktura sve više funkcioniše prekogranično.
Budućnost je, stoga, u izgradnji snažnog domaćeg tržišta koje je u potpunosti povezano sa regionalnim i evropskim tržištima. Domaće reforme ostaju od suštinskog značaja jer svaka zemlja ima sopstvenu tržišnu strukturu i profil investitora, ali te reforme treba uskladiti sa međunarodnim standardima i naporima usmjerenim ka integraciji.
Građani Crne Gore značajan dio svoje štednje drže u bankama i nekretninama. Kako se dio tog kapitala može usmjeriti ka obveznicama, investicionim fondovima i akcijama, uz obezbjeđivanje odgovarajuće zaštite malih investitora?
Polazna osnova je povjerenje. Ljudi će ulagati na tržištima kapitala ako imaju povjerenja u institucije, razumiju investicione proizvode koji su im dostupni i imaju pristup investicionim instrumentima koji su transparentni i jednostavni za korišćenje.
Finansijska pismenost je zato od ključnog značaja. Pojedinci moraju imati znanje i samopouzdanje da razumiju rizike i prinose i donose informisane dugoročne odluke koje odgovaraju njihovim potrebama i toleranciji na rizik. U februaru 2020. godine Centralna banka Crne Gore (CBCG) i partnerske institucije osnovale su Nacionalni komitet za razvoj finansijske edukacije, sa ciljem koordinacije i unapređenja inicijativa za jačanje finansijske pismenosti širom zemlje. Ove inicijative potrebno je nastaviti i dodatno proširiti. Istovremeno, regulatorni organi moraju obezbijediti snažnu zaštitu investitora, transparentno objavljivanje informacija i dostupnost investicionih proizvoda.
Još mnogo toga treba uraditi. Naše najnovije istraživanje pokazalo je da je 2023. godine samo 58 odsto odraslih u zemljama OECD-a ostvarilo minimalni rezultat u pogledu finansijskog znanja. U Crnoj Gori, kada je finansijsko znanje posljednji put mjereno 2020. godine, taj udio iznosio je 46 odsto, što je bilo slično rezultatima drugih zemalja u regionu. Rezultati predstojećeg istraživanja, koji će biti objavljeni 2027. godine, pružiće ažurniju sliku nivoa finansijske pismenosti u Crnoj Gori i na međunarodnom nivou, kao i uticaja pomenutih inicijativa koje je Crna Gora razvila, uključujući one realizovane uz podršku OECD-a, poput Nacionalnog programa razvoja finansijske edukacije iz 2022. godine.
U ovoj oblasti postoji značajan potencijal. Širom Evrope domaćinstva i dalje drže više od 30 odsto svoje finansijske imovine u gotovini i depozitima. Usmjeravanje makar dijela te štednje ka produktivnim dugoročnim investicijama moglo bi da podrži rast kompanija, a istovremeno omogući građanima da neposrednije učestvuju u stvaranju bogatstva.
Kada biste Vladi Crne Gore preporučili tri prioriteta za razvoj otpornog tržišta kapitala integrisanog u evropski finansijski sistem, koji bi to prioriteti bili?
Crna Gora već ima nekoliko značajnih prednosti. Pokazala je posvećenost reformama, napreduje ka članstvu u Evropskoj uniji i već učestvuje na finansijskim tržištima koja postaju sve više međunarodno povezana. Sve to predstavlja čvrstu osnovu za budući razvoj.
Nadovezujući se na ostvareni napredak, izdvojio bih tri prioriteta.
Prvo, jačanje institucionalnih temelja tržišta. Povjerenje je kamen temeljac uspješnih tržišta kapitala. To zahtijeva kredibilne institucije, djelotvoran nadzor, kvalitetan regulatorni okvir i visoke standarde korporativnog upravljanja.
Drugo, razvoju tržišta kapitala treba pristupiti kao sveobuhvatnoj reformi cjelokupnog ekosistema. Javne politike trebalo bi istovremeno da podržavaju emitente hartija od vrijednosti, investitore i tržišnu infrastrukturu, uz diversifikaciju izvora finansiranja i smanjenje pretjerane zavisnosti od bankarskog kreditiranja.
Treće, potrebno je nastaviti ulaganja u finansijsku pismenost i podsticanje učešća investitora. Razvijenije tržište u krajnjem zavisi od sposobnosti građana da na njemu učestvuju sa povjerenjem i na bezbjedan način. Širenje finansijskog obrazovanja od ključnog je značaja, uključujući i pristup zasnovan na dokazima i podacima. Crna Gora već učestvuje u Međunarodnom istraživanju finansijske pismenosti, finansijske inkluzije i finansijskog blagostanja odraslih OECD/INFE za 2026. godinu, a mogla bi da razmotri i učešće u narednom OECD-ovom PISA istraživanju finansijske pismenosti petnaestogodišnjih učenika, koje je planirano za 2029. godinu.
Preporučeno
Zajedno, ovi prioriteti mogu pomoći Crnoj Gori da izgradi tržište kapitala koje će biti otporno na domaćem nivou i istovremeno dobro integrisano u širi evropski finansijski sistem.