Video



Evropska komisija je krajem prošle godine predstavila paket za integraciju tržišta kapitala i finansijskog nadzora, u okviru šire inicijative Unije štednje i investicija. Cilj je da se uklone prepreke za prekogranična ulaganja, olakša kompanijama pristup kapitalu i omogući građanima da svoju štednju lakše ulažu širom EU. Komisija istovremeno upozorava da su evropska finansijska tržišta i dalje fragmentisana, mala u poređenju sa američkim i nedovoljno konkurentna.
Problem je što stvaranje jedinstvenog tržišta kapitala podrazumijeva i više zajedničkog evropskog nadzora, a upravo tu države članice nisu spremne lako da se odreknu svojih ovlašćenja.
EVROPA IMA ŠTEDNJU, ALI JOJ NEDOSTAJE KAPITAL ZA RAST
Problem nije u tome što Evropa nema novca. Problem je što se taj novac ne pretvara dovoljno efikasno u investicije u evropske kompanije.
Podaci Evropske komisije pokazuju razmjere razlike. Kapitalizacija kompanija na evropskim berzama iznosila je 2024. oko 73 odsto BDP-a EU, dok je u Sjedinjenim Američkim Državama dostizala oko 270 odsto BDP-a. Komisija navodi da različita pravila i prakse među državama članicama otežavaju prekogranično poslovanje finansijskih institucija i ograničavaju mogućnosti kompanija i građana da koriste prednosti jedinstvenog tržišta.
Još svježija analiza Centra za evropsku reformu pokazuje koliko su evropske berze fragmentisane u odnosu na američko tržište. Prema toj analizi, tržišna kapitalizacija evropskih akcija iznosi oko 55 odsto BDP-a EU, naspram oko 147 odsto u SAD, dok je prosječan dnevni promet akcijama 2023. bio oko 288 milijardi eura u SAD, prema oko 65 milijardi eura u Evropi. Autor upozorava i da evropsko tržište funkcioniše kroz veliki broj berzi, regulatornih sistema i infrastruktura, dok je američko tržište mnogo integrisanije.
Zato je evropski problem mnogo dublji od toga gdje će se trgovati akcijama. Ako kompanija iz jedne članice mora da prolazi kroz drugačija pravila, nadzorne procedure i infrastrukturu kada želi da privuče investitore iz druge članice, kapital postaje skuplji, sporiji i manje dostupan.
Evropska komisija upravo tu vidi jednu od ključnih prepreka konkurentnosti evropske privrede. U obrazloženju reforme navodi da je u pojedinim slučajevima lakše premjestiti novac između EU i trećih zemalja nego između pojedinih država članica, što pokazuje koliko je evropsko tržište kapitala još daleko od nivoa integracije koji bi se očekivao od jedinstvenog tržišta.
BRISEL ŽELI JAČU ESMA-U, DRŽAVE ČUVAJU SVOJE REGULATORE
Zbog toga Komisija predlaže da Evropska agencija za vrijednosne papire i tržišta, poznata kao ESMA, dobije veća ovlašćenja.
Prema prijedlogu Komisije, ESMA bi trebalo direktno da nadzire određene značajne i prekogranične subjekte u oblasti trgovanja i post-trgovanja, kao i određene pružaoce usluga povezanih sa kripto-imovinom. Evropski regulator trebalo bi da dobije i snažniju ulogu u koordinaciji nadzora velikih grupa za upravljanje imovinom i investicionih fondova koji posluju širom jedinstvenog tržišta.
Logika Brisela je jednostavna: ako finansijske kompanije posluju preko granica, ne može svaka država imati potpuno različit pristup njihovom nadzoru. Komisija smatra da bi objedinjavanje dijela nadzora smanjilo pravnu neizvjesnost, troškove poslovanja i prepreke prekograničnim investicijama.
Ali upravo se oko toga sada lome koplja.
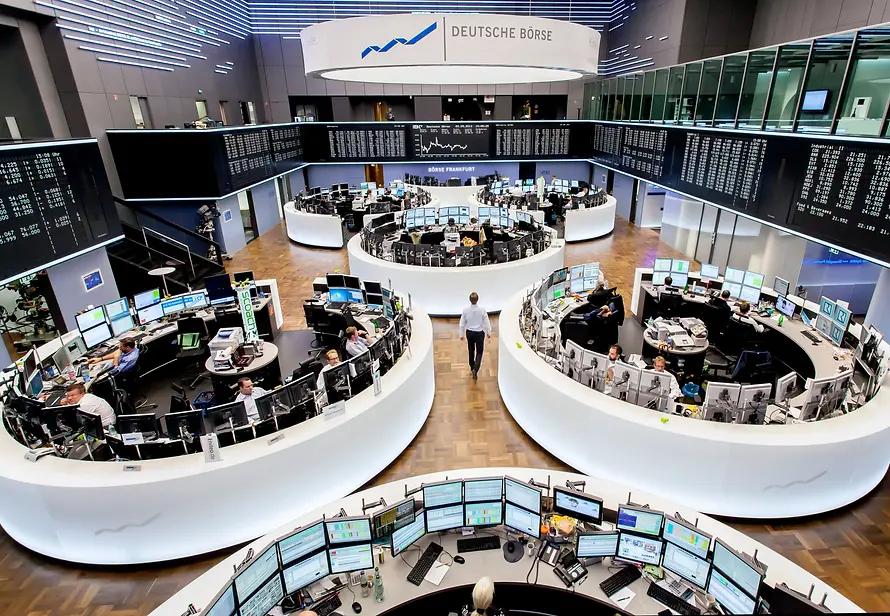
Financial Times je danas objavio da pojedine države članice, među kojima su Njemačka i Švedska, pokušavaju da izbore izuzetke od šireg evropskog nadzora. Prema tim informacijama, Njemačka traži mogućnost da veliki dio poslovanja Deutsche Börse ostane pod nacionalnim nadzorom, osim ukoliko budu ispunjeni određeni pragovi za evropski nadzor.
Verena Ross, predsjednica ESMA-e koja uskoro napušta funkciju, upozorila je da bi previše nacionalnih izuzetaka moglo oslabiti samu ideju reforme. Njena poruka je da EU ne može istovremeno pokušavati da napravi integrisano tržište kapitala i ostaviti sistem u kojem se ključni prekogranični akteri nadziru kroz veliki broj različitih nacionalnih režima.
Drugim riječima, najveća prepreka možda više nije pitanje kako povezati evropska tržišta, već koliko su države spremne da dio kontrole nad njima prepuste Briselu.
EVROPA TEŠKO STVARA VELIKE KOMPANIJE
Posljedice fragmentisanog tržišta kapitala vide se i u strukturi evropske privrede.
Evropska centralna banka je prošle sedmice objavila analizu prema kojoj bi EU mogla značajno smanjiti svoj jaz u produktivnosti prema SAD kada bi imala više velikih kompanija. Prema procjeni ECB-a, evropski radnici danas stvaraju oko 20 odsto manje proizvodnje po satu od američkih, dok su početkom devedesetih bili približno na istom nivou. ECB navodi da bi samo promjena strukture evropske privrede, odnosno veći udio velikih kompanija sličan američkom, mogla smanjiti oko trećine tog jaza.
Velike kompanije su, prema istoj analizi, znatno produktivnije od malih. Kompanije sa najmanje 250 zaposlenih stvaraju u prosjeku oko 86.800 eura dodate vrijednosti po radniku godišnje, dok kompanije sa manje od deset zaposlenih ostvaruju manje od polovine tog iznosa. ECB među razlozima evropskog zaostajanja navodi slabiju inovativnost, fragmentisanu regulativu i nedovoljno razvijena tržišta kapitala.
To je važno jer evropski problem nije samo kako finansirati postojeće kompanije, već i kako omogućiti uspješnoj maloj evropskoj firmi da postane velika evropska kompanija.
Ako kompanija iz jedne države mora da se prilagođava 27 nacionalnih sistema kada počne da posluje širom EU, troškovi rasta postaju veći. Ako uz to mora da traži kapital na više različitih tržišta, evropska prednost velikog jedinstvenog tržišta postaje mnogo manja nego što izgleda na papiru.
NOVA BITKA OKO NOVCA KOJI VEĆ POSTOJI
Zbog toga Evropska komisija pokušava da evropsku štednju preusmjeri prema investicijama. Ideja Unije štednje i investicija nije samo da se poveća količina novca dostupnog kompanijama, već da se postojeća evropska štednja mnogo efikasnije koristi za finansiranje privrednog rasta.
ECB u svom najnovijem pregledu finansijske integracije eurozone takođe naglašava potrebu za dubljim i bolje integrisanim evropskim tržištima kapitala. Evropski ekonomski i socijalni komitet upozorio je da trajna fragmentacija tržišta ograničava investicije, konkurentnost i rast i podržao jačanje evropskog nivoa nadzora.
ESMA je krajem septembra objavila program rada za 2027. godinu i označila narednu godinu kao važnu fazu za Uniju štednje i investicija, uz prelazak sa pripreme na sprovođenje niza konkretnih inicijativa za jednostavnije i integrisanije evropsko tržište kapitala.
Ali upravo dok Brisel pokušava da napravi takav sistem, nacionalne vlade nastoje da zadrže dio kontrole.
Tu se zapravo krije najveći paradoks evropske ekonomije: EU želi da konkuriše američkom i drugim velikim svjetskim tržištima tako što će postati veća i povezanija, ali članice istovremeno nerado prenose dio svojih nadležnosti na evropski nivo.
Od ishoda tog spora zavisi i koliko će evropska ideja o jedinstvenom tržištu kapitala ostati politička strategija, a koliko će postati stvarnost za kompanije i investitore.
Jer Evropa već ima novac. Ima i štednju. Ima kompanije, investitore i ogromno unutrašnje tržište.
Ono što joj nedostaje jeste sistem koji će taj novac brzo i jednostavno spojiti sa kompanijama kojima je potreban kapital za rast.
Preporučeno